
本站 吴凡开云体育
户外露营帐篷和装备卖不动了,牧高笛(603908.SH)的计较压力正进一步放大。
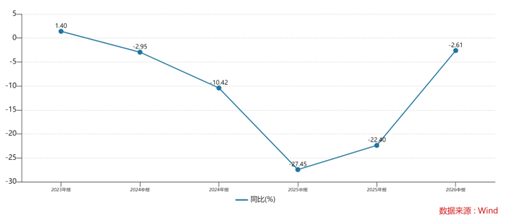
近期,牧高笛发布的2026年半年报骄气,公司上半年终了营收5.9亿元,同比下滑2.61%;归母净利润3334.5万元,同比下滑29.37%。利润降幅远超营收降幅,主要系公司上半年录得490万元汇兑损失,而上年同期为111万元汇兑收益,一正一负出入约600万元,是导致利润出现负增长的主要成分之一。
积极的一面是,牧高笛的去库存在敷陈期内得回阶段性后果,同期现款流得到改善,但在装备品类增长承压,传统露营场景需求趋于饱和、鞋服品类尚未成势、出海业务仍处莳植期的三重拘谨下,公司能否在库存出清后找到新的收入增长引擎,依然公司亟待回报的中枢命题。
露营热落潮,帐篷销量大跌
关于上半年营收下滑的原因,公司称,主要受市集环境影响,销售不足预期所致。
本站了解到,依托露营经济爆发,牧高笛的营收曾在2020年至2022年终了高速增长,营收边界从不足7亿元飙升至2022年的14.4亿元。然则拐点在2023年蓦地来临,该年公司营收仅微增1.40%,归母净利润却同比下滑24.05%。2024年,公司计较劣势未改,营收出现负增长;2025年营收持续萎缩,公司更录得上市以来初次年度净死亡。
牧高笛以户外装备和户外套饰为主要居品线,其中户外装备涵盖帐篷、睡袋等露营用品。2020年被业界视为“中国露营元年”。其时疫情规章了远程出行,短途露营由此成为替代性旅游神态;露营也渐渐转向以家庭为单元、疼爱拍照打卡和体验感的“细巧露营”。在这一瞥业高景气配景下,牧高笛于2020年和2021年接踵推出“纪元”和“揽盛”系列帐篷,精果然入“细巧露营”红利。
2022年,国内户外装备市集增长迅猛,牧高笛帐篷及装备的收入增速达到62.62%,该居品占总营收的比重约为87.33%;与此同期,公司对单一品类的依赖也进一步突显。
跟着疫情收尾,露营不再是一种稀缺的失业禁受。iiMedia Research数据骄气,中国露营经济中枢市集边界的同比增速由2022年的51.8%放缓至2023年的17.6%;2024年虽回升至60.4%,但预测2025年将再度放缓至16.1%。此外从居品特色看,帐篷、睡袋等中枢露营装备属于低频消耗的耐用品,单价高但更新换代周期长,若行业热度回落或竞争加重,耐用品需求波动会被放大,单一品类带来的增长压力也将进一步浮现。
跟着市集从高增长速即回落,公会计篷销量由2022年的255万个降至2025年的192万个;2023年至2025年,帐篷及装备营收增速辞别为6.38%、-12.56%和-23.35%,下滑态势安详加深。
全品类转型难换事迹增长
靠近主业增长承压,牧高笛不再主打“细巧露营”与中高端市集定位,而是明确建议要冲破以帐篷为主的收入结构。2024年,公司建议“向野而生”品牌目标,以“横断山脉”为场景依托,将居品体系重构为就寝系统、包袱系统和穿搭系统三大板块,意在鼓舞收入要点从单一帐篷品类向徒步登山装备与服装的全品类矩阵延长。
2024年,牧高笛服装和鞋品的分娩量辞别同比增长75.57%和56.30%,同期帐篷的分娩量仅同比增多9.34%。不外从市集进展看,这场转型尚未掀翻饱和的浪花。2024年至2025年,公司服装及鞋子品类的收入增速辞别为-0.9%和-9.41%,且各期营收占比均不到10%。
在忙着拓宽居品线的同期,牧高笛连年也在入部下手卸下身上千里重的库存包袱。数据骄气,公司存货盘活天数从2022年的214.67天攀升至2025年的260.21天,这意味着公管库存消化周期彰着拉长,资金占用和跌价风险随之飞腾。
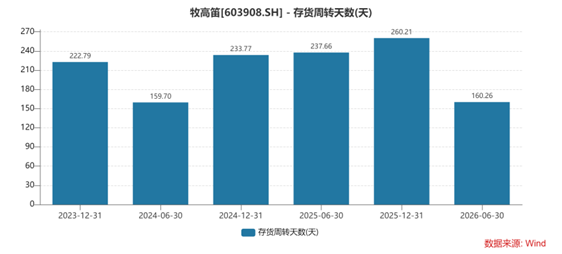
靠近这一方位,牧高笛自2025年起退换去库计谋,通过线上线下全渠谈联动促销及社群精确营销,加快滞销库存清算,改善现款流状态,同期聚焦中枢品类、精简无效居品线,从泉源回避无效膨胀。限度6月末,公司存货金额为3.09亿元,较上年末的4.29亿元已大幅下落,上半年存货盘活天数下落至160.26天。收货于存货的加快去化,公司上半年计较算作产生的现款流量净额同比增多44.42%至1.31亿元。
不外,这一改善的代价相似昭彰,上半年末,公司存货跌价准备仍高达7600.55万元,对应计提比例19.74%,意味着多数旧货所以折价神态出清的。去库存的阶段性后果更多体现为金钱结构的拓荒,而非盈利智商的实践性回升。
牧高笛的外洋代工业务则在承压中守护着基本盘。上半年,公司孟加拉基地终了收入3905万元,宇宙化产能协同在一定进度上弥补了国内自主品牌收入下滑带来的缺口。不外由于公司外售收入占相比高,且捏有一定例模的好意思元金钱开云体育,东谈主民币对好意思元汇率的波动会平直穿透至利润表。敷陈期内,公司汇兑损益从上年同期的-111万元(收益)大幅逆转为本期的490万元(损失),一正一负出入约600万元,财务用度随之从132万元增长至483万元,同比激增266.01%,成为上半年净利润承压的最主要外部成分。(本文首发本站,作家|吴凡)
